Financiamento de carro usado: como conseguir juros menores e aprovação mais rápida
A taxa que aparece na primeira proposta quase nunca é a melhor que você consegue. Estas são as alavancas que realmente mudam o custo total, e as armadilhas que encarecem sem parecer.
Financiar carro usado é caro no Brasil, e não adianta fingir o contrário. Mas existe uma diferença grande entre pagar caro e pagar muito mais caro do que precisava, e essa diferença quase sempre está em coisas que dá para resolver antes de assinar.
A primeira delas é entender o que o banco está olhando. Ele não está avaliando você por simpatia: está calculando a chance de não receber. Tudo o que reduz essa chance reduz a taxa.
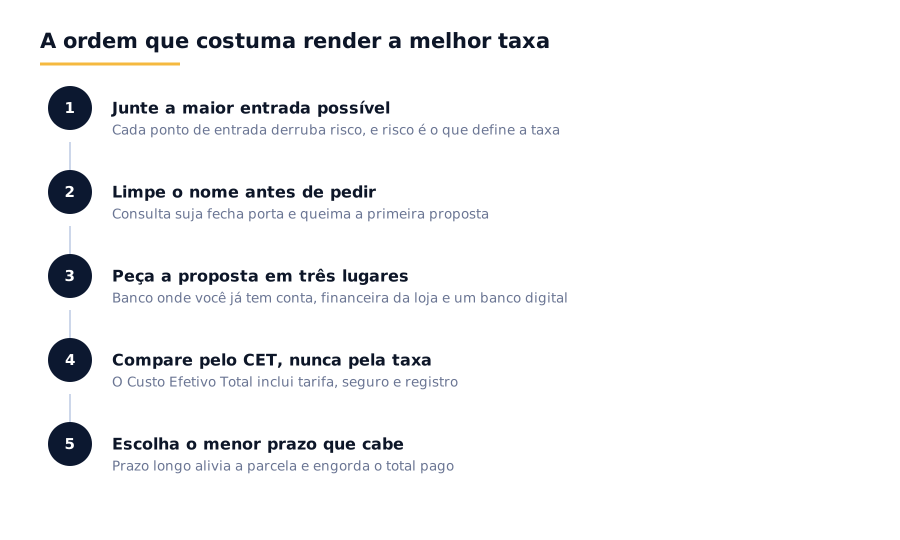
A entrada é a alavanca mais forte de todas
Aumentar a entrada faz duas coisas ao mesmo tempo: reduz o valor financiado e reduz o risco do banco. As duas empurram a taxa para baixo, e o efeito costuma ser bem maior do que as pessoas imaginam.
- Entrada menor que 20% costuma pegar as piores taxas da tabela
- Entre 30% e 50% é onde a curva melhora de verdade
- Se faltar pouco para o próximo degrau, esperar um mês pode valer mais que o carro
- Entrada em veículo usado como parte do pagamento também conta, mas confirme como o banco avalia
Compare pelo CET, e só por ele
A taxa mensal que aparece grande no anúncio não é o custo. O número que importa chama-se CET, Custo Efetivo Total, e ele inclui tarifa de cadastro, seguro embutido, registro de contrato e tudo o mais. Duas propostas com a mesma taxa podem ter CET bem diferente.
- Peça o CET por escrito, em toda proposta
- Pergunte quais itens estão embutidos e quais são opcionais
- Seguro prestamista costuma ser opcional, mesmo quando não parece
- Tarifa de cadastro é negociável, e às vezes desaparece se você perguntar
- Some o total pago ao fim do contrato: é o número que compara de verdade
O que fazer antes de pedir a primeira proposta
Uma consulta negada deixa marca e atrapalha as seguintes. Vale gastar uma semana arrumando a casa antes de bater na porta.
- Consulte seu CPF e resolva pendências pequenas, que derrubam score sem você lembrar
- Deixe comprovante de renda atualizado e coerente com o que você vai declarar
- Evite abrir outras dívidas nos meses anteriores
- Se possível, peça a proposta no banco onde você já movimenta dinheiro
- Faça as consultas em janela curta, de poucos dias, em vez de espalhadas por meses
As armadilhas que encarecem sem parecer
- Prazo esticado para caber a parcela: alivia hoje e custa muito mais no total
- Parcela balão no fim do contrato: cria uma dívida grande que ninguém provisiona
- Seguro e serviços embutidos sem você pedir
- Financiar taxas e documentação junto: você paga juros sobre custo de cartório
- Carro acima do que a renda comporta, com a diferença coberta por prazo
Uma regra simples que economiza arrependimento: se a parcela só cabe no maior prazo oferecido, o carro está acima do seu orçamento. Não é o financiamento que está errado, é o carro.
“Ninguém quebra por causa da taxa. Quebra por causa do prazo que aceitou para a parcela caber.”
Onde o Bom de Lance entra, e onde não entra
Sendo direto: a plataforma não tem simulador de parcelas e não é correspondente bancário. Quem faz a proposta é banco ou financeira, e é com eles que você compara.
O que a gente resolve é a etapa que define o tamanho da dívida: o preço do carro. Cada anúncio mostra quanto ele está acima ou abaixo da tabela FIPE, com o número na tela. Comprar três mil reais mais barato reduz parcela, reduz juros e reduz prazo de uma vez só, e faz mais diferença que meio ponto de taxa.
Continue por aqui
- Ver carros com a diferença para a FIPE na tela — o preço é onde a economia começa
- Tabela FIPE oficial — o preço de referência do mês
- Buscador Inteligente — diga sua faixa de preço e as lojas respondem
- financiamento de carro usado
- taxa de juros financiamento veículo
- #cetfinanciamento
- entrada de carro financiado
- aprovação de crédito veículo
Leia também
 Documentação
Transferência de veículo: passo a passo, prazo do Detran e o que costuma dar errado
Comprou o carro e agora vem a papelada. O prazo é curto, a multa por atraso é do comprador, e quase todo problema aqui vem de um detalhe resolvido no dia da venda.
Especialista do Bom de Lance 23 de agosto
 Custo de uso
Seminovo econômico: como escolher um carro de manutenção barata sem cair em armadilha
Consumo é só um terço da conta. Peça cara, revisão espaçada e mecânico que conhece o modelo pesam tanto quanto o que o carro faz por litro.
Especialista do Bom de Lance 23 de agosto
 Direitos
Garantia de carro usado: o que os 90 dias do CDC cobrem e o que fazer se quebrar
Comprou de loja e o motor deu problema em três semanas? Existe uma garantia que vale mesmo sem ninguém ter assinado nada. Saber o que ela cobre muda completamente a conversa.
Especialista do Bom de Lance 23 de agosto
 Segurança
Golpes na compra de carro pela internet: as 5 fraudes mais comuns e como se proteger
Todo golpe de carro tem o mesmo esqueleto: preço bom demais, urgência e um jeito de tirar você do lugar seguro. Reconhecer o esqueleto vale mais que decorar as variações.
Especialista do Bom de Lance 23 de agosto
